基于增值税税目的现代服务业分类及其会计咨询业务探析
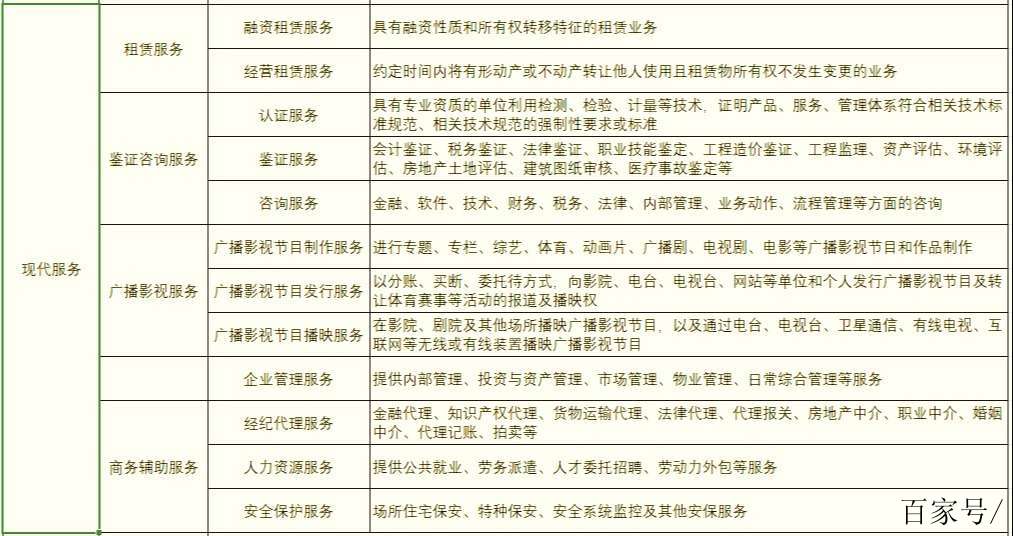
现代服务业是我国产业结构优化升级的重要方向,其范畴广泛,涉及多个行业领域。从增值税税目的角度出发,根据《营业税改征增值税试点实施办法》及相关规定,现代服务业主要对应“现代服务”税目,具体可划分为以下各类业务活动:
一、研发和技术服务
包括研发服务、合同能源管理服务、工程勘察勘探服务、专业技术服务等。这些服务侧重于技术开发、应用与咨询,通常适用6%的增值税税率。
二、信息技术服务
指利用计算机、通信网络等技术对信息进行生产、收集、处理、加工、存储、运输、检索和利用,并提供信息服务的业务活动。具体包括软件服务、电路设计及测试服务、信息系统服务、业务流程管理服务和信息系统增值服务。
三、文化创意服务
包括设计服务、知识产权服务、广告服务和会议展览服务。设计服务涵盖工业设计、造型设计、服装设计等;知识产权服务指处理知识产权事务的业务活动;广告服务包括广告策划、设计、制作、发布等;会议展览服务指为商品流通、促销、展示等提供策划和举办服务。
四、物流辅助服务
包括航空服务、港口码头服务、货运客运场站服务、打捞救助服务、装卸搬运服务、仓储服务和收派服务。这些服务与物流环节紧密相关,税率一般为6%。
五、租赁服务
包括有形动产融资租赁和经营性租赁(不含融资性售后回租)。有形动产租赁适用13%税率,不动产租赁适用9%税率(注:根据现行政策调整,此处以最新税率为准)。
六、鉴证咨询服务
包括认证服务、鉴证服务和咨询服务。其中,咨询服务是指提供信息、建议、策划、顾问等服务的活动,如财务、税收、法律、内部管理、业务运作和流程管理等方面的咨询。会计咨询作为咨询服务的重要组成部分,即属于此类。
七、广播影视服务
包括广播影视节目(作品)的制作服务、发行服务和播映(含放映)服务。随着媒体融合,此类服务亦涵盖网络视听内容的制作与传播。
以上分类依据增值税税目“现代服务”下的子目展开,各类业务在税收政策中享受不同的税率和优惠政策。值得注意的是,会计咨询活动具体归属于“鉴证咨询服务”中的“咨询服务”。它是指就会计核算、财务管理、税务筹划、内部控制、审计配合等方面提供的专业意见和建议,旨在帮助客户优化财务结构、防范风险、提升管理效率,通常适用6%的增值税税率。
从增值税税目角度,现代服务业可系统划分为上述七大类,而会计咨询作为鉴证咨询服务的一部分,是现代服务业的重要分支,为企业提供专业支撑,助力经济高质量发展。
如若转载,请注明出处:http://www.yswyljz.com/product/38.html
更新时间:2026-11-01 00:53:04